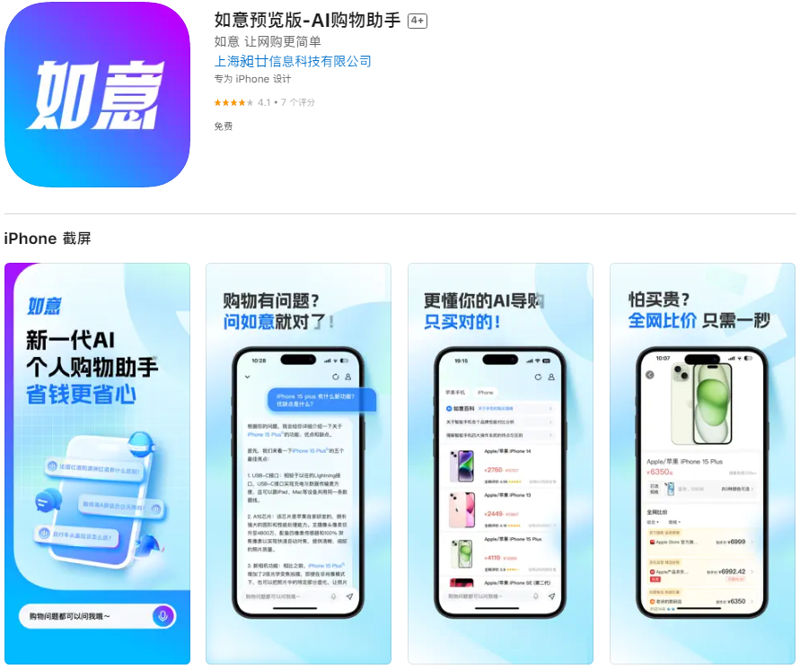
中国网络零售市场已进入存量博弈阶段。据国家统计局数据,2023年全国网上零售额达15.42万亿元,同比增长11%,但增速较五年前明显放缓。在商品供给过剩、消费者注意力稀缺的双重压力下,电商导购网站作为连接用户与平台的关键中间层,正经历从"优惠信息搬运工"向"数据驱动决策服务商"的深层转型。理解这一转变的内在逻辑,对把握信息传输与软件服务业的演进方向具有样本意义。
一、导购平台的底层能力:数据采集与结构化处理
电商导购网站的核心竞争力并非表面上的"便宜",而是对海量商品信息的结构化能力。以什么值得买为例,其2023年财报显示平台月活跃用户约3800万,内容数据库累计收录商品条目超过千万级,背后依赖的是分布式爬虫体系、价格时序数据库与用户行为埋点系统的协同运作。这类平台通常需要处理三类数据:商品维度(价格、销量、评价、参数)、用户维度(浏览路径、收藏偏好、复购周期)与场景维度(促销节点、品类季节性、平台补贴规则)。
从技术架构看,这涉及信息传输与软件服务业的典型能力组合——大数据采集管道、云计算弹性扩容、以及基于机器学习的推荐算法。没有这套底层设施,所谓"智能推荐"只是空中楼阁。行业实践表明,头部导购平台的商品价格更新频率可达分钟级,优惠券有效性校验的响应时间控制在200毫秒以内,这对系统集成与运维能力提出了相当高的要求。
二、智能推荐如何介入消费决策链
传统导购逻辑是"人找货":用户带着明确需求搜索比价。但当前主流平台正在推动"货找人"的转变。以返利网、一淘等平台的实践为例,其推荐系统通常融合协同过滤与内容画像:一方面基于用户历史点击构建相似人群矩阵,另一方面对商品标题、评测文本做语义分析,匹配潜在兴趣标签。某头部平台公开的技术分享提到,引入深度排序模型后,推荐商品的点击转化率提升了约27%。
值得注意的是,导购网站的推荐与电商平台自营推荐存在定位差异。前者横跨多平台比价,天然具备"中立第三方"的属性,用户信任度更高;后者则受限于站内商品池。这种差异决定了导购平台在"商品评测推荐"和"好物榜单"类内容上具有独特价值——它可以用跨平台数据回答"同一款商品在哪买更划算"这一具体问题。
三、返利与优惠券模式的商业逻辑再审视
导购返利是行业最成熟的变现路径。其本质是CPS(按成交付费)广告的变体:导购平台为电商平台输送交易,按成交金额抽取佣金,再将部分佣金以返利形式回馈用户。这一模式的关键指标是GMV转化率与用户留存率。据艾瑞咨询相关报告,2022年中国导购电商市场规模约千亿元级别,返利类平台贡献了其中相当比例的交易额。
但单纯依赖返利存在天花板:佣金比例受制于电商平台政策,用户忠诚度与补贴力度高度相关。因此,领先平台正在向"内容+工具"双轮驱动转型——用评测内容建立专业心智,用比价工具和优惠券领取功能维持使用频次,再以返利完成交易闭环。这条路径对平台的数据分析能力和内容运营能力同时提出要求,也解释了为何导购赛道的玩家越来越像"技术公司+媒体公司"的混合体。
四、行业挑战与演进方向
导购网站面临的首要挑战是电商平台规则收紧与数据接口的不确定性。部分平台限制第三方比价接口,倒逼导购网站加强自有数据采集与用户直连能力。其次是内容同质化:低质"凑单攻略"泛滥稀释了专业评测的价值。未来竞争的分水岭,在于能否将大数据选品能力产品化——例如基于价格历史曲线做"最佳入手时机"提示,或结合商品参数与用户评价做结构化评测摘要。这些能力既需要扎实的软件工程功底,也需要对消费场景的深刻理解,恰是信息传输与软件技术服务业在垂直领域落地的典型场景。
对消费者而言,选择导购平台时应关注其数据更新时效、评测内容的独立性以及返利到账的透明度;对行业而言,从流量套利走向决策服务,才是电商导购网站穿越周期的根本路径。